
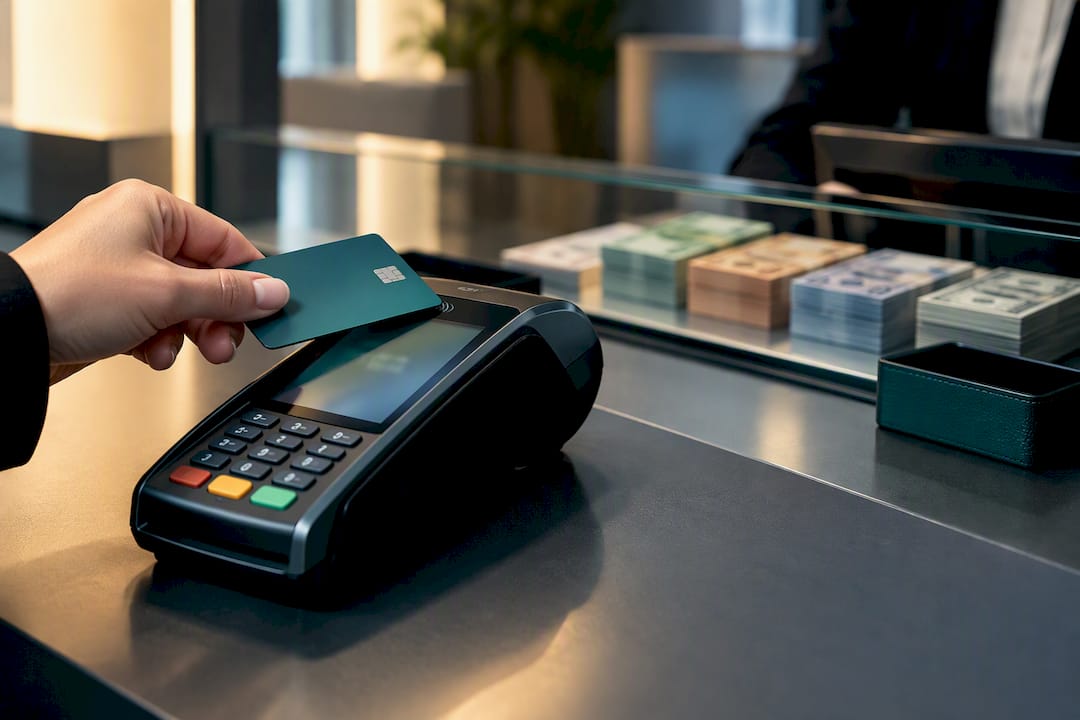
Ar galima atsiskaityti kortele keitykloje Lietuvoje?
Dažniausiai taip: keityklos Lietuvoje priima mokėjimo korteles, tačiau tai priklauso nuo konkrečios keityklos politikos ir techninių galimybių. Lietuvos bankas reikalauja, kad apie bet kokį papildomą mokestį už kortelės naudojimą vartotojas būtų informuotas iš anksto. Didžiausią riziką kelia ne pati kortelė, o terminale pasirodantis dinaminio valiutos konvertavimo (DCC) pasiūlymas, kuris gali nepastebimai padidinti galutinę sumą.
Trumpai:
- Dauguma keityklų Lietuvoje priima mokėjimo korteles, tačiau permokos dažniausiai kyla dėl DCC pasiūlymų, o ne dėl pačios kortelės naudojimo.
- Keitykla privalo iš anksto informuoti apie papildomus mokesčius už kortelės operaciją, kitaip jų taikymas yra laikomas neteisėtu.
- Kortelių apmokėjimo proceso metu svarbu tikrinti kvitą ir įsitikinti, kad suma, valiuta ir konvertavimo kursas yra tiksliai nurodyti.
- Kai kuriose mažose keityklose ir turistiniuose punktuose palanki yra skaidri kainodara bei aiškūs mokesčiai, kitaip gali būti taikomi paslėpti papildomi mokesčiai.
- Vertėtų vengti konvertavimo pasiūlymų terminale, nes jie dažnai būna prastesniais kursais nei banko, ir naudoti savo banko valiutą konvertavimui.
Turinys
- Kaip praktiškai vyksta kortelės atsiskaitymas keitykloje
- Teisiniai ir vartotojų apsaugos aspektai Lietuvoje
- Praktiniai patarimai: kaip vengti permokų ir elgtis saugiai prie terminalo
- Forexlita kaip vietinis sprendimas: licencija, paslaugos ir kaip tai veikia klientui
- Autoriaus komentaras: kada verta rinktis kortelę, o kada grynuosius
- Kaip patogiai pasinaudoti Forexlita paslaugomis
- Šaltiniai
- Dažniausiai užduodami klausimai
Kaip praktiškai vyksta kortelės atsiskaitymas keitykloje
Kad keitykla galėtų priimti kortelę, jai reikia sutarties su mokėjimo paslaugų teikėju (PSP) ir fizinio kortelių skaitytuvo prie kasos. Tai nėra savaime suprantamas dalykas: kiekviena tokia sutartis kainuoja, ir tie kaštai neišvengiamai atsispindi keityklos veikloje.
Lietuvos banko duomenimis, smulkiam verslui skaitytuvo nuoma paprastai kainuoja keliasdešimt eurų per mėnesį, o operacijų komisiniai sudaro apie vieno procento dalį nuo sumos. Tai nemažas skirtumas nuo grynųjų priėmimo, kur papildomų mokesčių tiekėjui nėra. Kai kurios mažesnės keityklos dėl šių kaštų kortelių iš viso neprima arba jas priima tik didesnėms sumoms.
Kortele mokant keitykloje, verta žinoti, kas vyksta „už kulisų“:
- Terminalas siunčia užklausą jūsų bankui per PSP tinklą (dažniausiai Visa arba Mastercard).
- Bankas patvirtina arba atmeta operaciją per kelias sekundes.
- Keitykla gauna patvirtinimą ir išduoda kvitą su galutine suma.
- Pinigai į keityklos sąskaitą paprastai patenka su tam tikru atidėjimu, ne iš karto.
Vartotojui svarbiausia praktinė dalis yra kvitas. Jame turi būti nurodyta tiksli nuskaityta suma, valiuta ir, jei taikoma, konvertavimo kursas. Jeigu keitykla siūlo mokėti eurais, o jūs turite eurų kortelę, konvertavimo klausimas iš viso nekyla, ir tai paprasčiausias scenarijus.
Teisiniai ir vartotojų apsaugos aspektai Lietuvoje
Prekybininkas neturi teisės perkelti mokėjimo paslaugų teikėjo mokesčio pirkėjui kaip paslėpto priedo prie kainos. Lietuvos bankas yra viešai išaiškinęs, kada toks papildomas mokestis yra neteisėtas: jeigu jis taikomas, pirkėjas turi būti apie tai aiškiai informuotas iš anksto, ir jam turi būti suteikta galimybė atsiskaityti be papildomo mokesčio, pavyzdžiui, grynaisiais.
Tai reiškia, kad keitykla negali tiesiog prie kasos pareikšti: „už kortelę plius 2 %“, jeigu ši informacija nebuvo pateikta prieš operaciją, pavyzdžiui, ant informacinio ženklo ar kainoraštyje.
Ką rodo praktika: dauguma skundų dėl paslėptų mokesčių kyla ne iš licencijuotų keityklų, o iš turistinių punktų ir neformalių valiutos keitimo taškų, kur kainoraščiai neaiškūs arba jų iš viso nėra.
Jeigu susidūrėte su neaiškiu mokesčiu, veiksmų eiga yra paprasta:
- Prašykite kvito su tiksliai nurodyta suma prieš patvirtindami mokėjimą.
- Užsirašykite arba nufotografuokite kainoraštį, jei jis nebuvo aiškiai pateiktas.
- Jei mokestis pritaikytas be įspėjimo, kreipkitės į Lietuvos banką arba Valstybinę vartotojų teisių apsaugos tarnybą.
Verta prisiminti: pati kortelė nėra problema. Problema kyla tada, kai trūksta skaidrumo, kiek konkrečiai kainuos operacija dar prieš jai įvykstant.
Praktiniai patarimai: kaip vengti permokų ir elgtis saugiai prie terminalo
Didžiausią pinigų nuostolį atsiskaitant kortele keitykloje dažniausiai lemia ne komisiniai, o dinaminis valiutos konvertavimas, žinomas kaip DCC. Terminalas paklausia, ar norite mokėti savo valiuta, ar leisti prekybos vietai atlikti konvertavimą. Konvertavimą tuomet atlieka keityklos aptarnaujantis bankas, dažniausiai prastesniu kursu nei jūsų paties bankas taikytų automatiškai, rašo Lrytas.
Praktiškai tai atrodo taip:
- Terminalo ekrane pasirodo klausimas apie valiutą, dažniausiai su dviem kursais ir mygtukais „taip“ arba „ne“.
- Rinktis reikia variantą, kuris leidžia atsiskaityti vietine keitykloje naudojama valiuta, ne jūsų namų valiuta.
- Atsisakius DCC, konvertavimą atlieka jūsų bankas pagal savo tarpbankinį kursą, kuris paprastai yra naudingesnis.
- Prieš patvirtindami operaciją, patikrinkite ekrane rodomą galutinę sumą ir valiutą.
- Pasiimkite kvitą ir palyginkite jį su banko pranešimu, kai jis atkeliauja.
Papildomai naudinga įsijungti momentinius pranešimus apie kortelės operacijas banko programėlėje. Tai leidžia iš karto pastebėti, jei nuskaityta suma skiriasi nuo tos, kurią matėte terminale.
Profesionalus patarimas: Jeigu terminalas primygtinai siūlo konvertavimą savo valiuta ir nerodo alternatyvos, tai ženklas atsisakyti operacijos ir paklausti darbuotojo, ar galima mokėti tiesiog vietine valiuta.
Verta turėti ir atsarginę kortelę skirtingame banke, ypač keliaujant. Jei viena kortelė sustabdoma dėl saugumo patikros, antra išgelbės padėtį be papildomo streso.
Forexlita kaip vietinis sprendimas: licencija, paslaugos ir kaip tai veikia klientui
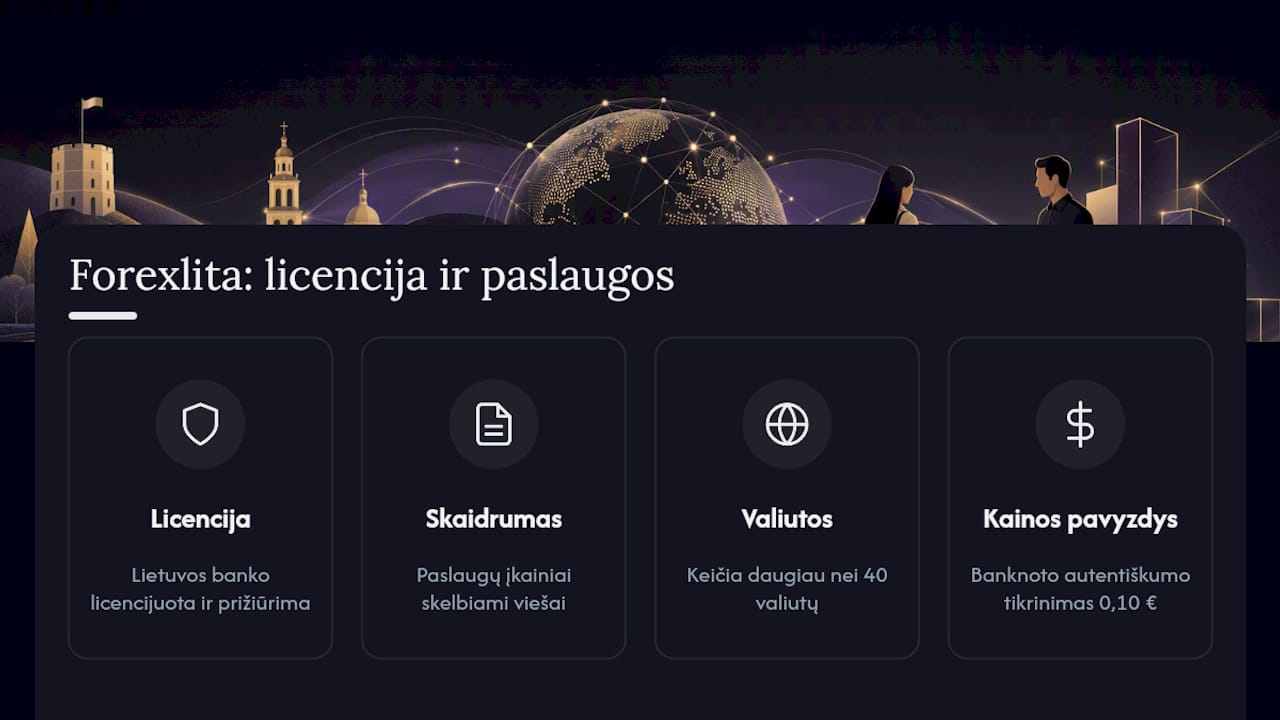
Forexlita veikia kaip Lietuvos banko licencijuota ir prižiūrima valiutos keitykla, o tai reiškia, kad jos veiklai taikomi tie patys skaidrumo reikalavimai, apie kuriuos rašoma aukščiau. Klientas iš anksto žino, kokia bus operacijos kaina, nes paslaugų įkainiai skelbiami viešai.
Forexlita siūlo praktinį paslaugų rinkinį: valiutos keitimą daugiau nei 40 valiutų, banknotų autentiškumo tikrinimą ir eurų monetų ar centų perskaičiavimą atliekant valiutos keitimo operaciją. Kiekviena paslauga turi savo kainą, pateiktą paslaugų puslapyje, pavyzdžiui, banknoto autentiškumo tikrinimas kainuoja 0,10 € už vieną banknotą, kai kitos operacijos neatliekamos.
Prieš atvykstant į keityklą, patogu iš anksto pasitikrinti dienos valiutų kursus. Tai leidžia palyginti, kiek gausite konkrečia valiuta, ir išvengti nuostolių prie kasos. Klientams, dirbantiems su didesniais valiutos kiekiais ar smulkiu verslu, tokia skaidri kainodara dažnai svarbesnė nei patogumas mokėti kortele.
Autoriaus komentaras: kada verta rinktis kortelę, o kada grynuosius
Sprendimas tarp kortelės ir grynųjų priklauso nuo trijų dalykų: ar keitykla aiškiai nurodo kainą, ar terminale siūlomas DCC, ir kokia yra operacijos suma. Smulkioms, kasdienėms operacijoms grynieji dažnai tiesiog patogesni, nes nėra rizikos susidurti su konvertavimo pasiūlymu. Didesnėms sumoms kortelė turi pranašumą: lieka skaitmeninis pėdsakas ir galimybė ginčyti operaciją per banką, jei kas nors negerai.
Mano patarimas paprastas: jeigu keitykla neskelbia kainų viešai arba terminalas primygtinai siūlo savo valiutos konvertavimą, tai signalas rinktis kitą vietą. Skaidrumas prie kasos sako daugiau apie keityklos patikimumą nei bet kokia reklama.
— Bartas
Kaip patogiai pasinaudoti Forexlita paslaugomis
Forexlita yra alternatyva neaiškiems turistiniams keitimo punktams: čia kaina žinoma iš anksto, o licencija reiškia, kad taikomi tie patys skaidrumo standartai, apie kuriuos rašė Lietuvos bankas.
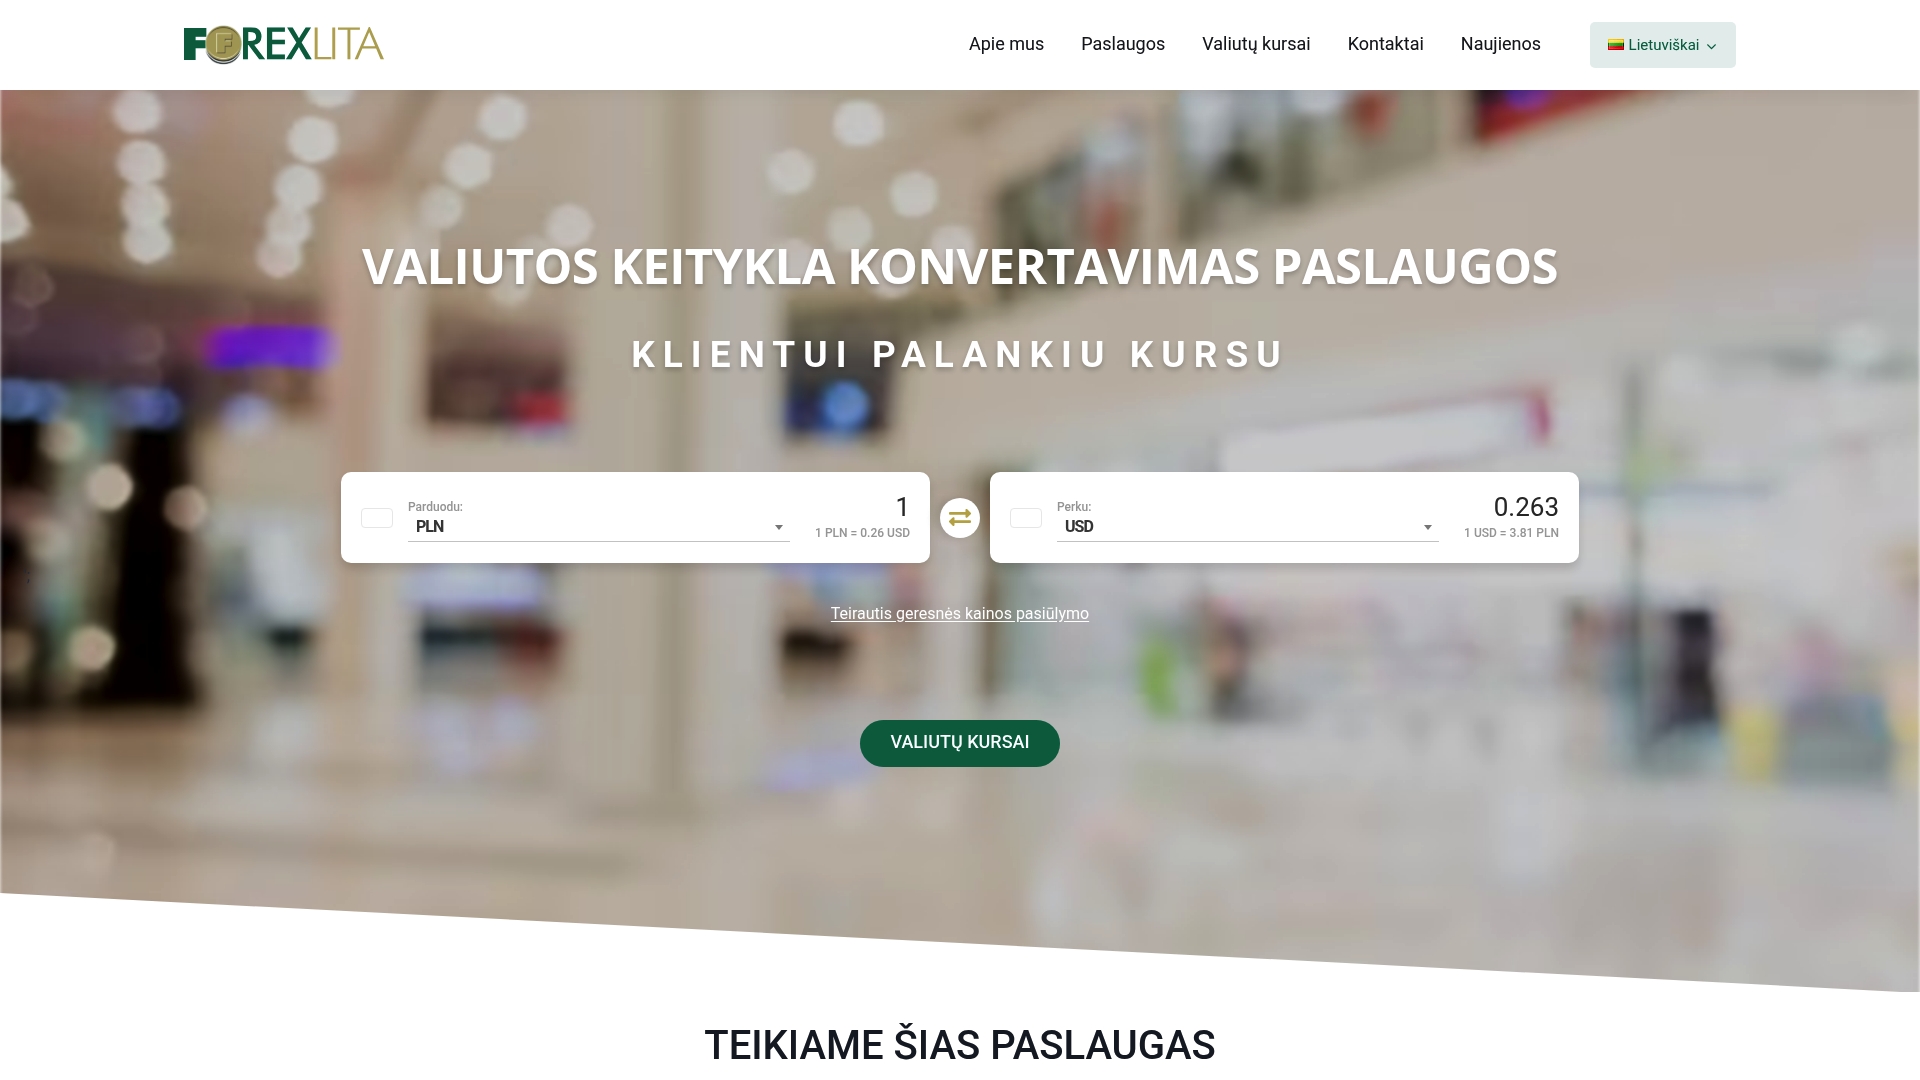
Prieš atvykstant, patikrinkite dienos valiutų kursus internetu, nes tai leidžia iš anksto įsivertinti, kiek gausite konkrečia valiuta. Jei reikia patikrinti banknotų autentiškumą ar iškeisti monetas, visos paslaugos ir jų įkainiai skelbiami viešai, be paslėptų priedų. Norintiems sužinoti daugiau apie patį konvertavimo procesą, naudingas ir vadovas apie valiutų konvertavimą. Apsilankykite Forexlita svetainėje ir pasitikrinkite kursus dar prieš išeinant iš namų.
Šaltiniai
- Prekybininkai gudrauja: paaiškino, kada pirkėjams negali taikyti tokio mokesčio | 15min
- Kelionėje – įspėjimas: viena klaida atsiskaitant kortele gali padidinti išlaidas | Lrytas
Dažniausiai užduodami klausimai
Ar galima atsiskaityti kortele keitykloje Lietuvoje?
Dažniausiai taip, jei keitykla turi kortelių skaitytuvą ir sutartį su mokėjimo paslaugų teikėju. Verta iš anksto pasitikrinti, ar keitykla priima korteles, nes ne visos mažos keityklos tai daro dėl operacijų kaštų.
Ar keitykla gali imti papildomą mokestį už atsiskaitymą kortele?
Taip, bet tik jeigu apie tai vartotojas informuotas iš anksto ir turi galimybę atsiskaityti be papildomo mokesčio, pagal Lietuvos banko išaiškinimą. Paslėptas mokestis be išankstinės informacijos yra neteisėtas.
Kas yra DCC ir kaip jo išvengti?
DCC, arba dinaminis valiutos konvertavimas, yra terminalo pasiūlymas atlikti konvertavimą prekybos vietoje, o ne jūsų banke. Geriausia rinktis mokėjimą vietine valiuta ir leisti konvertavimą atlikti savo bankui, nes taip dažniausiai gaunamas geresnis kursas.
Kokias korteles priima valiutos keityklos?
Dažniausiai priimamos Visa ir Mastercard kortelės, nes šie tinklai plačiausiai naudojami Lietuvoje. Kai kurios keityklos taip pat priima kitų tarptautinių tinklų korteles, tačiau tai reikia patikrinti individualiai.
Kiek kainuoja paslaugos Forexlita keitykloje?
Kainos priklauso nuo paslaugos: banknoto autentiškumo tikrinimas kainuoja 0,10 € už vienetą, o eurų monetų perskaičiavimas atliekant valiutos keitimo operaciją kainuoja 1 %, kaip nurodyta Forexlita paslaugų puslapyje. Visos kainos skelbiamos viešai prieš operaciją.


